Wer im Kanton Luzern eine Liegenschaft verkauft, trifft auf einen Markt mit sehr wenig Angebot: Am 1. Juni 2026 standen im ganzen Kanton nur 0,70 % der Wohnungen und Einfamilienhäuser leer, das fünfte Jahr in Folge unter 1 %. Zugleich bestimmen kantonale Regeln den Nettoerlös: eine Grundstückgewinnsteuer nach Einkommenssteuertarif und Besitzdauer, eine Handänderungssteuer von 1,5 % zulasten der Käuferschaft und ein freies Notariat, bei dem Sie die Urkundsperson selbst wählen. Wer das kennt, setzt den Preis richtig an und verhandelt aus der Ruhe heraus.
Die Rudat AG in Baar ist ein inhabergeführtes Maklerhaus für Zug und die Zentralschweiz. Conrad Rudat bewertet Ihre Liegenschaft nach der Besichtigung vor Ort mit den Modellen von IAZI/CIFI und begründet den Marktauftrittspreis schriftlich. Vermarktet wird sie mit eigener Verkaufsdokumentation, Fotografie, Drohnenaufnahmen, 360-Grad-Rundgang, Portalen und der vorgemerkten Käuferschaft. Bis zur Beurkundung beim Luzerner Notar bleibt dieselbe Person Ihr Gegenüber. Bewertet wie eine Bank. Vermarktet wie eine Boutique.
Der Markt im Kanton Luzern
Der Kanton Luzern zählte Ende 2025 eine ständige Wohnbevölkerung von 441’500 Personen, 3’556 mehr als ein Jahr zuvor (+0,8 %). Dem stehen 215’786 Wohnungen in 70’818 Gebäuden mit Wohnnutzung gegenüber; 45 % dieser Gebäude sind Einfamilienhäuser. Die Wohneigentumsquote liegt im Kanton bei 33 % (2024), in der Stadt Luzern bei 15 %.
Das Angebot ist knapp. LUSTAT Statistik Luzern zählte am 1. Juni 2026 im ganzen Kanton 1’503 leere Wohnungen inklusive Einfamilienhäuser, 162 weniger als 2025; die Leerwohnungsziffer beträgt 0,70 % (Schweiz 2026: 0,93 %). Nur knapp 20 % davon waren Kaufobjekte, leere Einfamilienhäuser gab es im ganzen Kanton 146. In der Stadt Luzern lag die Ziffer bei 0,85 %; Aesch am Hallwilersee war eine von vier Gemeinden ohne Leerstand.
Wer kauft? Nach unserer Erfahrung drei Gruppen. Familien aus der Agglomeration Luzern wechseln von der Miete ins Eigentum. Käufer aus Zug und Zürich finden im Seetal und rund um Sursee mehr Wohnfläche für ihr Budget. Kapitalstarke Käufer suchen die Seelagen am Vierwaldstättersee. Belegt sind 170 Käuferanfragen über die Portale von Juni bis Mitte September 2026 für unsere Objekte in fünf Kantonen. Die Preislage je Gemeinde ermitteln wir mit den hedonischen Modellen von IAZI/CIFI (was hedonische Bewertung bedeutet).
Steuern, Beurkundung und Grundbuch im Kanton Luzern
Vier Posten bestimmen, was vom Verkaufspreis übrig bleibt (Quelle: Systematische Rechtssammlung des Kantons Luzern, SRL).
| Posten | Regel im Kanton Luzern | Wer zahlt | Rechtsgrundlage |
|---|---|---|---|
| Grundstückgewinnsteuer | Gewinn = Veräusserungswert minus Anlagewert. Einfache Steuer nach dem Einkommenssteuertarif für den Gewinn allein, multipliziert mit dem Steuerfuss von 4,2 Einheiten. Gewinne bis CHF 13’000 steuerfrei. Besitzdauer unter 6 Jahren: Steuerbetrag +10 % je fehlendes volles Jahr; die Steuer darf insgesamt 40 % des Gewinns nicht übersteigen. Über 8 Jahre: Ermässigung des Steuerbetrags um 1 % je weiteres volles Jahr, höchstens 25 %. | Verkäuferschaft | §§ 6, 7, 22–24 GGStG (SRL 647) |
| Handänderungssteuer | 1,5 % des Handänderungswerts (sämtliche Leistungen des Erwerbers). Steuerfrei unter CHF 20’000, zwischen Ehegatten und Verwandten in auf- und absteigender Linie sowie im Erbgang. Veranlagt von der Standortgemeinde. | Käuferschaft | §§ 3, 4, 6, 7, 10 HStG (SRL 645) |
| Beurkundung | Nur durch einen luzernischen Notar. Gebühr: 3 ‰ der Vertragssumme bis CHF 500’000, dazu 2,5 ‰ bis CHF 1’000’000, 2 ‰ bis 5 Millionen, 1 ‰ bis 10 Millionen; mindestens CHF 500, höchstens CHF 15’750. | nach Kaufvertrag | § 3 Abs. 2 BeurkG (SRL 255); § 21 BeurkGebV (SRL 258) |
| Grundbuch | Eintragung des Eigentums 2 ‰ der Vertragssumme, mindestens CHF 100. Eintragung des Grundpfandrechts der Käuferschaft 2 ‰ der Pfandsumme, mindestens CHF 50. Löschung gebührenfrei. | nach Kaufvertrag | § 2 Ziff. 1, § 8 Grundbuchgebührentarif (SRL 228) |
Grundstückgewinnsteuer im Detail. Die Steuer schuldet die Verkäuferschaft (§ 6 GGStG). Zum Anlagewert zählen neben dem Kaufpreis die damaligen Erwerbskosten, die Maklerprovision und wertvermehrende Aufwendungen (§ 13); vom Veräusserungspreis abziehbar sind die Kosten der Handänderung und die übliche Maklerprovision (§ 19). Belege über wertvermehrende Umbauten senken darum die Steuer unmittelbar. Wer sein dauernd und ausschliesslich selbst bewohntes Eigenheim (keine Ferien- oder Zweitwohnung) verkauft und den Erlös zwei Jahre vor oder nach dem Verkauf in eine gleich genutzte Ersatzliegenschaft in der Schweiz investiert, erhält einen Steueraufschub (§ 4 Abs. 1 Ziff. 7); die Frist nach dem Verkauf kann in begründeten Fällen auf vier Jahre verlängert werden (§ 4 Abs. 3). Für die Steuer haftet das Grundstück mit einem gesetzlichen Pfandrecht (§ 32), weshalb Käufer meist eine Sicherstellung beim Notar verlangen. Zum Vergleich: Grundstückgewinnsteuer im Kanton Zug.
Grundstückgewinnsteuer berechnen: ein Beispiel. Angenommen, der Grundstückgewinn beträgt CHF 200’000. Nach dem Einkommenssteuertarif von § 57 Abs. 1 des Steuergesetzes (SRL 620) ergibt das für den Gewinn allein eine einfache Steuer von CHF 9’503.20. Multipliziert mit dem Steuerfuss von 4,2 Einheiten (§ 23 GGStG) sind es CHF 39’913.44, knapp 20 % des Gewinns. Dieser Betrag gilt bei sechs bis acht Jahren Besitz; davor und danach verändert ihn die Besitzdauer (§ 24):
| Besitzdauer | Zuschlag oder Ermässigung | Steuer bei CHF 200’000 Gewinn |
|---|---|---|
| 3 Jahre | +30 % | CHF 51’887 |
| 6 bis 8 Jahre | keine | CHF 39’913 |
| 12 Jahre | −4 % | CHF 38’317 |
| 20 Jahre | −12 % | CHF 35’124 |
| ab 33 Jahren | −25 % | CHF 29’935 |
Der Steuerfuss Ihrer Wohngemeinde spielt für diese Steuer keine Rolle, die 4,2 Einheiten gelten im ganzen Kanton; veranlagt wird sie von der Gemeinde, in der die Liegenschaft liegt (§ 25). Liegt der Erwerb mehr als 30 Jahre zurück, bestimmt § 11 den Erwerbspreis nach einer eigenen Regel, und der Gewinn fällt entsprechend anders aus. Die Beträge sind auf ganze Franken gerundet und ersetzen die Veranlagung nicht; die amtlichen Tariftabellen veröffentlicht die Dienststelle Steuern des Kantons Luzern. Vor jedem Verkauf rechnen wir Ihren Fall mit Ihren Belegen durch. Eine erste Schätzung mit Ihren eigenen Zahlen liefert der Grundstückgewinnsteuer-Rechner Kanton Luzern; er rechnet dieses Beispiel auf den Franken genau nach.
Beurkundung und Grundbuch. Luzern kennt das freie Notariat: Zum Notar ernannt werden Anwältinnen und Anwälte mit Kanzlei im Kanton sowie patentierte Gemeindeschreiber, die die Notariatsprüfung bestanden haben (§§ 5–6 BeurkG); das Verzeichnis führt das Kantonsgericht (§ 9). Der Notar darf selbst keine Liegenschaften gewerbsmässig vermitteln (§ 18 Abs. 4), belehrt beide Parteien über die Tragweite des Geschäfts (§ 28) und meldet den Vertrag beim Grundbuchamt an (§ 29). Wer die Gebühren trägt, legt der Kaufvertrag fest. Bei einer laufenden Festhypothek klären Sie mit der Bank früh die Vorfälligkeitsentschädigung oder die Übertragung der Hypothek; wohin sich die Zinsen bewegen, zeigt unsere Hypothekarzinsen-Prognose 2026/2027. Alle Kostenposten: was ein Hausverkauf im Kanton Zug kostet.
So verkauft die Rudat AG im Kanton Luzern
In sechs Schritten zum Abschluss, und bei jedem ist Conrad Rudat persönlich dabei. Im Kanton Luzern ist das Vorgehen mit zwei Verkäufen belegt, in Hochdorf und in Hitzkirch, und mit 5,0 Sternen aus 26 Google-Bewertungen bestätigt.
- Bewertung mit den Modellen von IAZI/CIFI nach der Besichtigung vor Ort; daraus der begründete Marktauftrittspreis. Bewertung anfragen.
- Unterlagen: Grundbuchauszug, Katasterschatzung, Pläne, bei Stockwerkeigentum Reglement und Erneuerungsfonds.
- Aufbereitung: Fotografie, Drohne, 360-Grad-Rundgang, eigene Verkaufsdokumentation mit Ortsporträt und Katasterplan.
- Vermarktung auf Homegate und ImmoScout24 und bei der vorgemerkten Käuferschaft aus Luzern, Zug und Zürich, auf Wunsch zuerst diskret.
- Besichtigung und Verhandlung mit Prüfung der Finanzierung; die Reservationsvereinbarung sichert den Abschluss.
- Beurkundung und Übergabe: Kaufvertrag mit dem Notar Ihrer Wahl, Sicherstellung der Grundstückgewinnsteuer, Hypothek, Übergabetermin (Ablauf beim Hausverkauf in 8 Schritten).
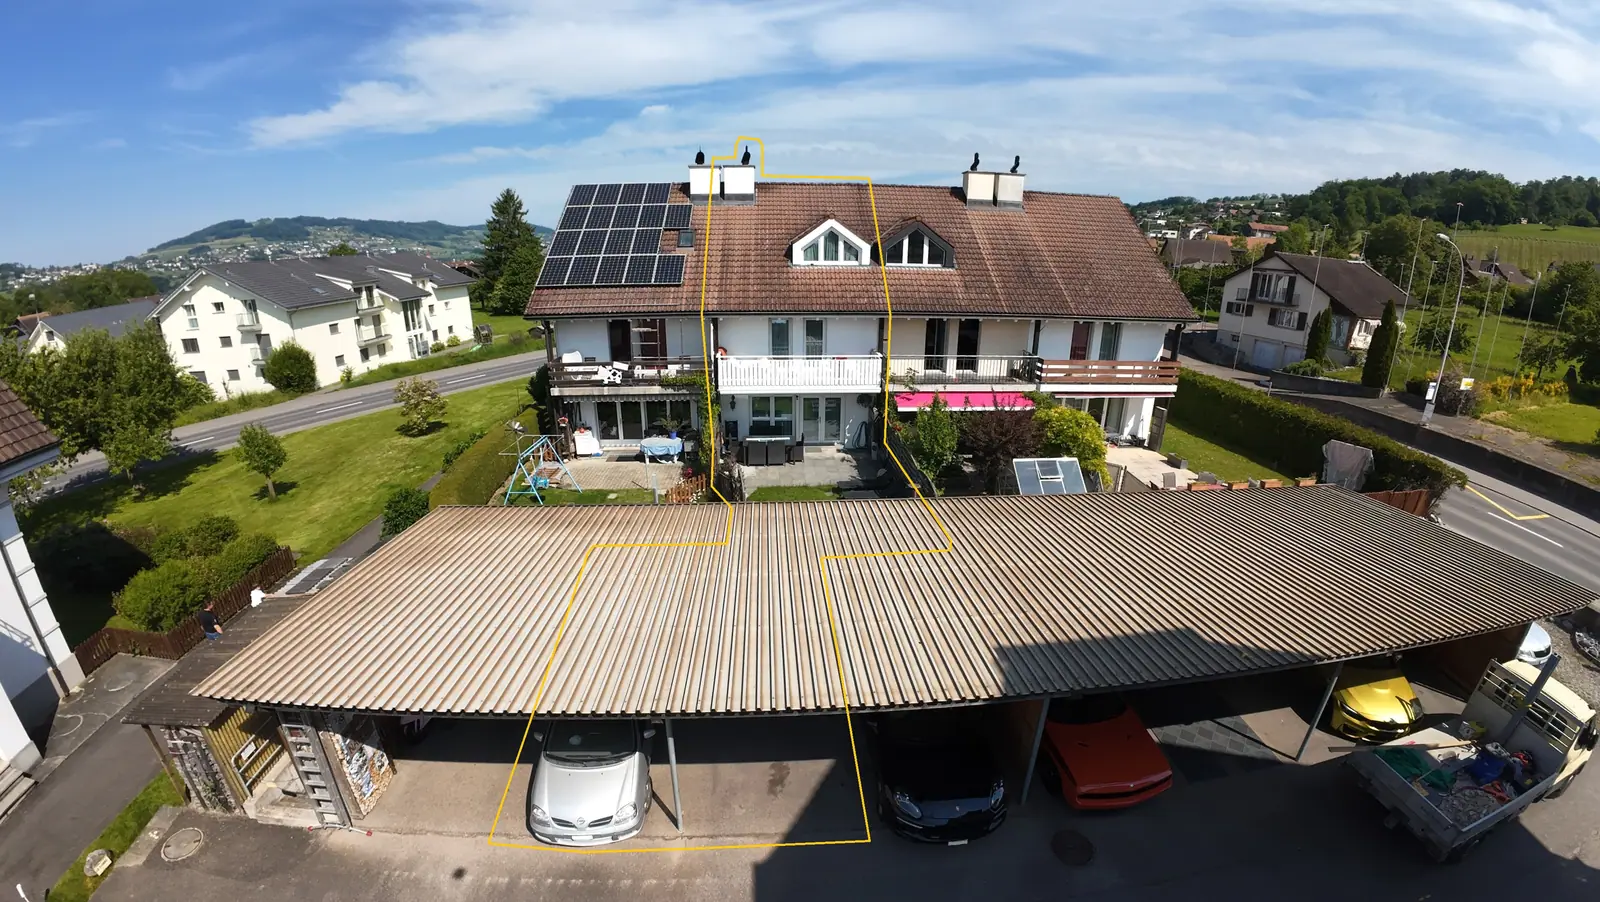
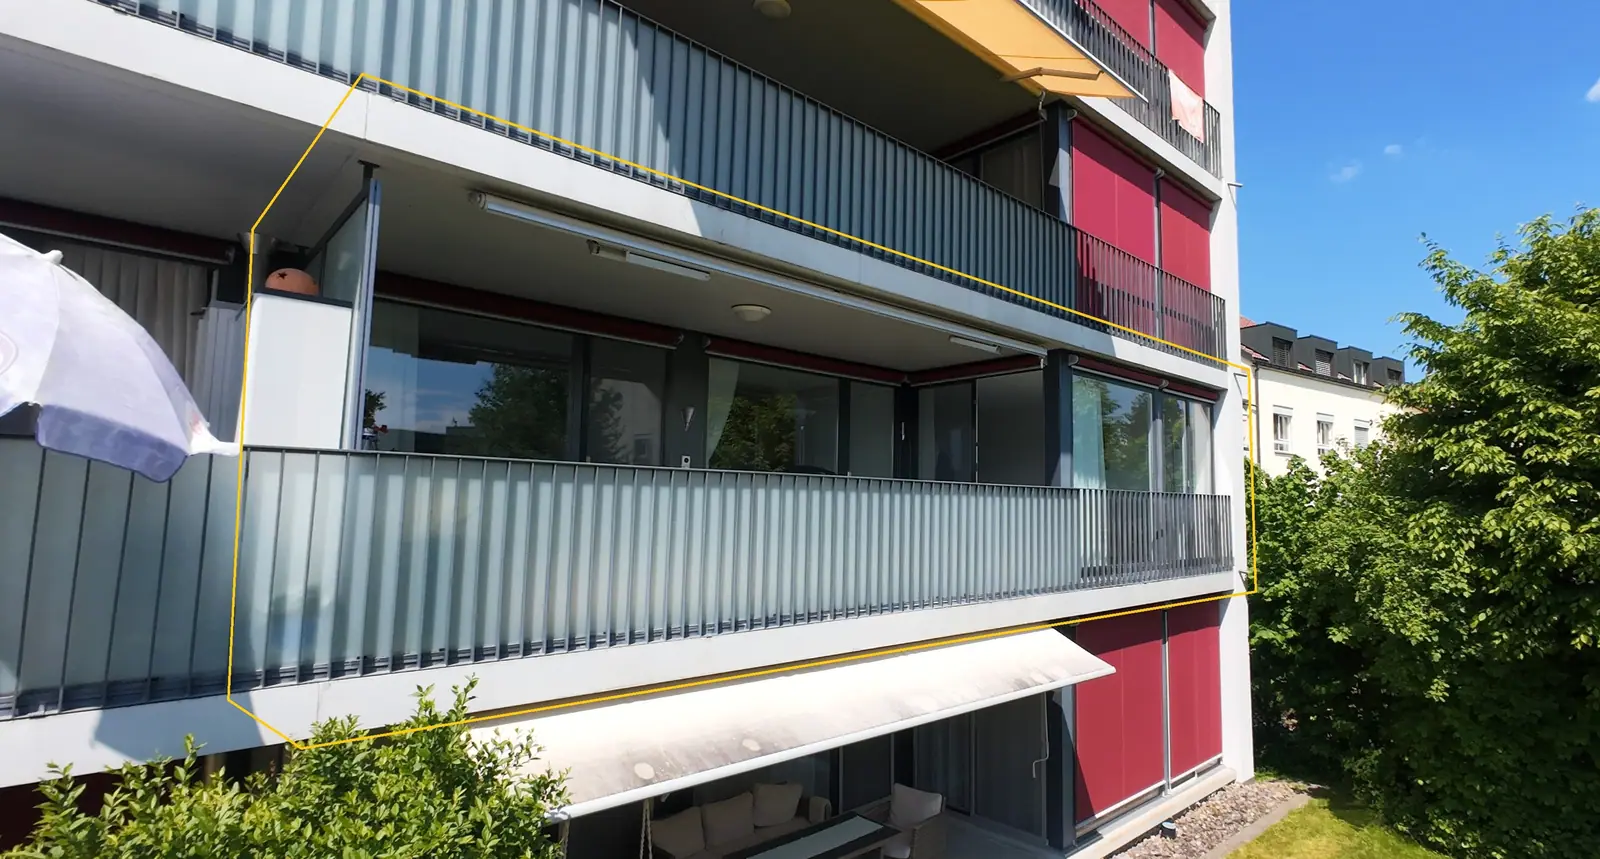
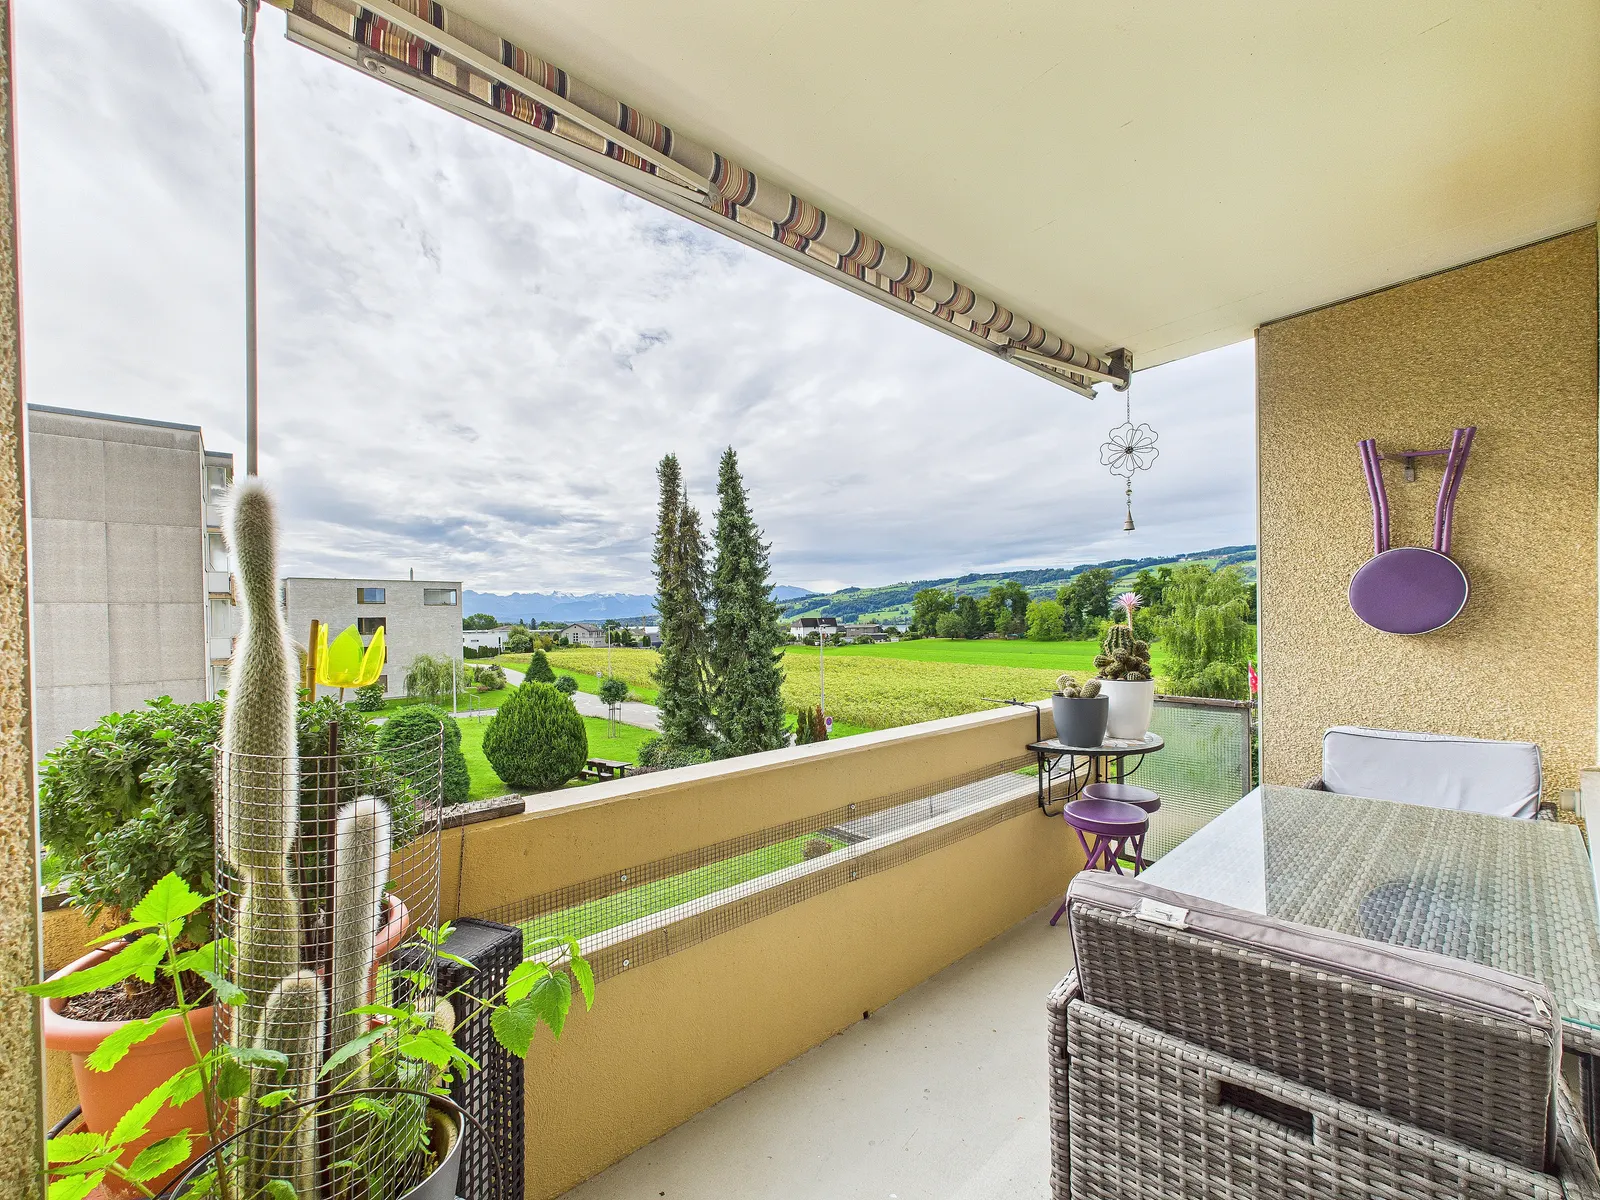
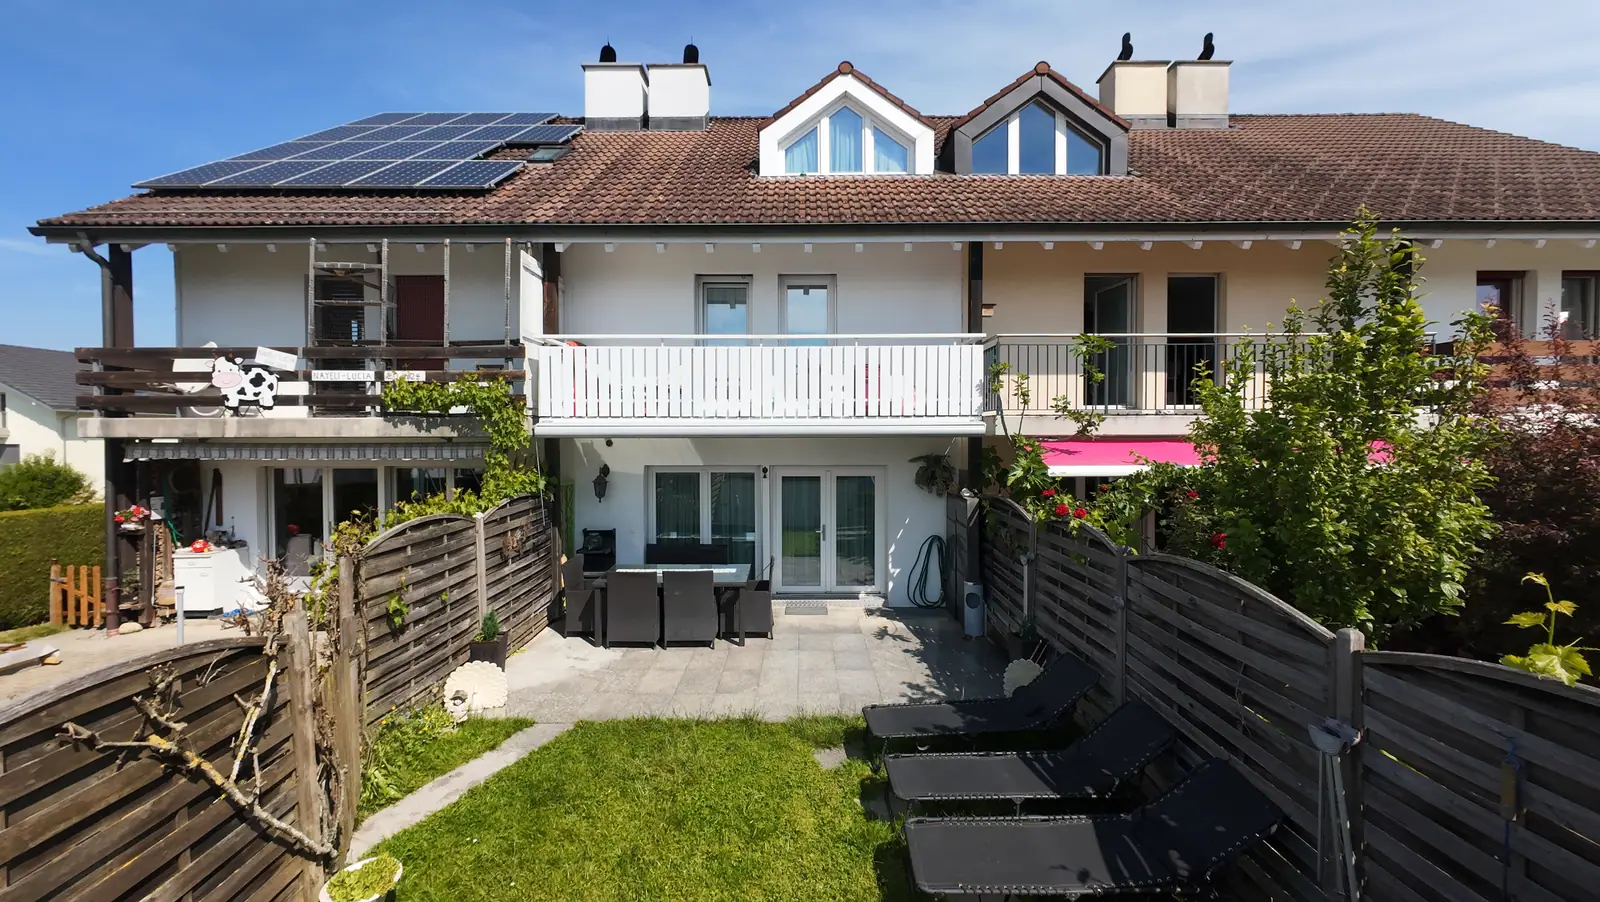
Unsere Referenzen im Kanton: In Hochdorf stand für eine Etagenwohnung zwölf Wochen nach dem Marktstart die Käuferschaft fest; sie kam aus dem Kanton Zug. In Hitzkirch haben wir 2026 eine 2.5-Zimmer-Wohnung mit Seeblick verkauft. In Aesch LU vermarkten wir ein 6.5-Zimmer-Reihenhaus mit Bergblick; alle Objekte unter Immobilien.
Welche Maklerbüros im Kanton Luzern ein Büro vor Ort haben, zeigen unsere Listen für der Stadt Luzern, Kriens und Horw: Handelsregister und Eigenangaben der Büros, alphabetisch, ohne Wertung.
Sie erwägen einen Verkauf im Kanton Luzern? Rufen Sie an: +41 41 763 33 66, info@rudatestates.ch. Im Kanton beschreiben eigene Gemeindeseiten die Stadt Luzern, Kriens und Horw, Root im Rontal und Hochdorf im Seetal. Eigene Seiten gibt es für Zug, Schwyz, Aargau und Zürich. Dieser Text ersetzt keine Steuer- oder Rechtsberatung; massgebend ist die Veranlagung im Einzelfall.
Gemeinden, in denen wir für Sie da sind
Luzern · Kriens · Emmen · Horw · Meggen · Ebikon · Sursee · Hochdorf · Hitzkirch · Aesch · Beromünster · Eschenbach · Rothenburg · Root · Weggis · Vitznau
- Immobilienmakler Hochdorf: Wohnung oder Haus verkaufen
- Immobilienmakler Horw: Wohnungen und Häuser am See
- Immobilienmakler Kriens: Stadt am Fuss des Pilatus
- Immobilienmakler Stadt Luzern: Wohnung oder Haus verkaufen
- Immobilienmakler Root: Dorf, Perlen und Honau
Quellen
Quellen anzeigen (15)
- Gesetz über die Grundstückgewinnsteuer (GGStG), SRL 647, Stand 01.01.2025 – §§ 4 (Abs. 1 Ziff. 7, Abs. 3), 6, 7, 11, 13, 19, 22 (einfache Steuer nach § 57 Abs. 1 und 3 StG, Gewinne bis CHF 13’000 steuerfrei), 23 (Steuerfuss 4,2 Einheiten), 24, 25, 32, abgerufen am 11.10.2026
- Steuergesetz (StG), SRL 620, Fassung in Kraft seit 01.10.2026 – § 57 Abs. 1 (Tarif je Einheit: 0 % der ersten CHF 9’900, 0,5 % der nächsten 2’400, 1 % 3’200, 2 % 1’200, 3 % 1’200, 4 % 2’900, 4,5 % 4’300, 5 % 85’000, 5,25 % 53’800, 5,5 % 26’200, 5,8 % 1’906’700) und Abs. 3, abgerufen am 11.10.2026
- Dienststelle Steuern des Kantons Luzern – Berechnungstabellen und Steuertarife, abgerufen am 11.10.2026
- Gesetz über die Handänderungssteuer (HStG), SRL 645, Stand 01.01.2025 – §§ 3, 4, 6, 7, 10, abgerufen am 25.09.2026
- Gesetz über die öffentlichen Beurkundungen (Beurkundungsgesetz, BeurkG), SRL 255 – §§ 3, 5, 6, 9, 18, 28, 29, abgerufen am 25.09.2026
- Verordnung über die Beurkundungsgebühren (BeurkGebV), SRL 258 – § 21 Übertragung von Grundeigentum, abgerufen am 25.09.2026
- Verordnung über die Grundbuchgebühren (Grundbuchgebührentarif, GBGT), SRL 228, Stand 01.01.2026 – §§ 2, 8, abgerufen am 25.09.2026
- Notare – Kanton Luzern, Gerichte (Verzeichnis nach § 9 Abs. 2 BeurkG), abgerufen am 25.09.2026
- LUSTAT Statistik Luzern: Leerwohnungen 2026 – Leerwohnungsziffer weiterhin rückläufig (10.09.2026): 1’503 leere Wohnungen, 0,70 %, −162, im fünften Jahr in Folge unter 1 %, 146 Einfamilienhäuser, knapp 20 % Kaufobjekte, Stadt Luzern 0,85 %, Aesch eine von vier Gemeinden ohne Leerstand, abgerufen am 25.09.2026
- LUSTAT Statistik Luzern: Leerwohnungsziffer (Monitoring, Stand 10.09.2026) – Kanton Luzern 0,70 % (2026), Schweiz 1,00 % (2025), abgerufen am 25.09.2026
- LUSTAT Statistik Luzern: Bevölkerungsentwicklung Kanton Luzern (Stand 20.08.2026) – 441’500 Personen Ende 2025, +3’556, +0,8 %, abgerufen am 25.09.2026
- LUSTAT Statistik Luzern: Gebäude und Wohnungen 2025 (15.09.2026) – 215’786 Wohnungen, 70’818 Gebäude mit Wohnnutzung, 45 % Einfamilienhäuser, abgerufen am 25.09.2026
- LUSTAT Statistik Luzern: Wohneigentumsquote (Stand 01.04.2026) – Stadt Luzern 15 %, Kanton Luzern 33 % (2024), abgerufen am 25.09.2026
- Google-Unternehmensprofil Rudat AG – 5,0 Sterne aus 26 Bewertungen, abgerufen am 25.09.2026
- Rudat AG – Referenzen: Etagenwohnung Hochdorf (IAZI-Modell, 49 Profifotos, 4 Drohnenbilder, 1 Video, Käuferschaft 12 Wochen nach Marktstart, Käuferschaft aus dem Kanton Zug), 2.5-Zimmer-Wohnung Hitzkirch (50 m², Baujahr 1974, 36 Profifotos, 2026 verkauft), Objekt Aesch LU (6.5 Zimmer, 138 m², im Verkauf); Kennzahl 170 Käuferanfragen Juni bis Mitte September 2026 (eigene Auswertung), abgerufen am 11.10.2026
